Domain business-insurance.de kaufen?
Wir ziehen mit dem Projekt
business-insurance.de um.
Sind Sie am Kauf der Domain
business-insurance.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain business-insurance.de kaufen?
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftung und den Versicherungsschutz in verschiedenen Bereichen wie Haftpflichtversicherung, Berufshaftpflichtversicherung und Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine höhere Deckungssumme bedeutet, dass die Versicherungsgesellschaft im Schadensfall mehr Geld zur Verfügung hat, um Ansprüche zu decken, was die Haftung des Versicherten verringert. In der Haftpflichtversicherung ist eine ausreichend hohe Deckungssumme wichtig, um im Falle eines Unfalls oder Schadens ausreichend abgesichert zu sein. In der Berufshaftpflichtversicherung ist eine hohe Deckungssumme wichtig, da berufliche Fehler oder Fahrlässigkeit zu hohen Schadensersatzforderungen führen können. In der Kfz-Versicherung ist die Deckungssum **
Ähnliche Suchbegriffe für Wichtigsten
Top-Angebote
Produkte zum Begriff Wichtigsten:
-
Hemmer, Karl E - Die 35 wichtigsten Fälle Handelsrecht (Skripten - Zivilrecht) - Preis vom 02.11.2026 12:28:54 hBinding : Broschiert, Edition : 7. Auflage, Label : hemmer/wüst Verlagsgesellschaft mbH, Publisher : hemmer/wüst Verlagsgesellschaft mbH, medium : Broschiert, numberOfPages : 149, publicationDate : 2015-09-30, authors : Hemmer, Karl E, Achim Wüst, languages : german, ISBN : 386193423X2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **

Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **
Top-Angebote
Produkte zum Begriff Wichtigsten:
-
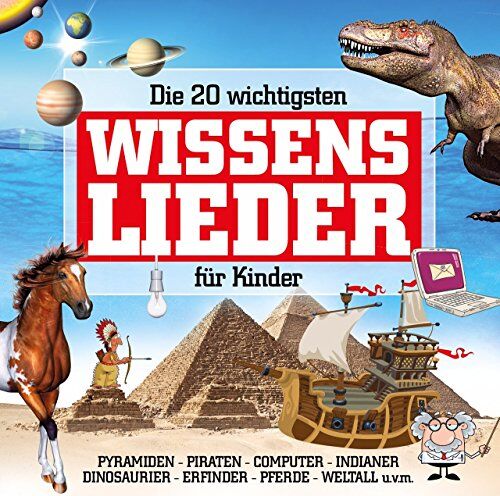
Karsten Glück - Die 20 wichtigsten Wissenslieder für Kinder - Preis vom 02.11.2026 12:28:54 hBinding : Audio CD, Edition : 1, Label : Lamp und Leute (Universal Music), Publisher : Lamp und Leute (Universal Music), NumberOfDiscs : 1, NumberOfItems : 1, Format : Soundtrack, medium : Audio CD, releaseDate : 2015-06-05, artists : Karsten Glück, languages : german3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hemmer, Karl E - Die 35 wichtigsten Fälle Handelsrecht (Skripten - Zivilrecht) - Preis vom 02.11.2026 12:28:54 hBinding : Broschiert, Edition : 7. Auflage, Label : hemmer/wüst Verlagsgesellschaft mbH, Publisher : hemmer/wüst Verlagsgesellschaft mbH, medium : Broschiert, numberOfPages : 149, publicationDate : 2015-09-30, authors : Hemmer, Karl E, Achim Wüst, languages : german, ISBN : 386193423X2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftung und den Versicherungsschutz in verschiedenen Bereichen wie Haftpflichtversicherung, Berufshaftpflichtversicherung und Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine höhere Deckungssumme bedeutet, dass die Versicherungsgesellschaft im Schadensfall mehr Geld zur Verfügung hat, um Ansprüche zu decken, was die Haftung des Versicherten verringert. In der Haftpflichtversicherung ist eine ausreichend hohe Deckungssumme wichtig, um im Falle eines Unfalls oder Schadens ausreichend abgesichert zu sein. In der Berufshaftpflichtversicherung ist eine hohe Deckungssumme wichtig, da berufliche Fehler oder Fahrlässigkeit zu hohen Schadensersatzforderungen führen können. In der Kfz-Versicherung ist die Deckungssum **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
Ähnliche Suchbegriffe für Wichtigsten
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.