Domain business-insurance.de kaufen?
Wir ziehen mit dem Projekt
business-insurance.de um.
Sind Sie am Kauf der Domain
business-insurance.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain business-insurance.de kaufen?
Wann zahlt die Haftpflichtversicherung bei Kindern?
Die Haftpflichtversicherung zahlt bei Kindern, wenn sie einen Schaden verursachen, der nicht vorsätzlich herbeigeführt wurde. Das bedeutet, dass die Versicherung einspringt, wenn das Kind aus Versehen etwas beschädigt oder jemanden verletzt. Beispielsweise, wenn das Kind einen Ball gegen ein Auto wirft und einen Kratzer verursacht. Es ist wichtig zu beachten, dass die Haftpflichtversicherung nicht für Schäden aufkommt, die vorsätzlich verursacht wurden. Daher ist es ratsam, Kinder frühzeitig über die Konsequenzen ihres Handelns aufzuklären und sie zu einem verantwortungsbewussten Verhalten zu erziehen. **
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftung und den Versicherungsschutz in verschiedenen Bereichen wie Haftpflichtversicherung, Berufshaftpflichtversicherung und Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine höhere Deckungssumme bedeutet, dass die Versicherungsgesellschaft im Schadensfall mehr Geld zur Verfügung hat, um Ansprüche zu decken, was die Haftung des Versicherten verringert. In der Haftpflichtversicherung ist eine ausreichend hohe Deckungssumme wichtig, um im Falle eines Unfalls oder Schadens ausreichend abgesichert zu sein. In der Berufshaftpflichtversicherung ist eine hohe Deckungssumme wichtig, da berufliche Fehler oder Fahrlässigkeit zu hohen Schadensersatzforderungen führen können. In der Kfz-Versicherung ist die Deckungssum **


Ähnliche Suchbegriffe für Kindern
Top-Angebote
Produkte zum Begriff Kindern:

-
Wann zahlt die private Haftpflichtversicherung bei Kindern?
Die private Haftpflichtversicherung zahlt bei Kindern, wenn diese einen Schaden verursachen, der nicht vorsätzlich herbeigeführt wurde. Das bedeutet, dass die Versicherung einspringt, wenn das Kind aus Versehen etwas beschädigt oder jemanden verletzt. Typische Situationen, in denen die private Haftpflichtversicherung bei Kindern zahlt, sind beispielsweise, wenn das Kind einen Ball durch ein Fenster schießt oder jemanden beim Fahrradfahren umfährt. Es ist wichtig, dass Eltern darauf achten, dass ihre Kinder in solchen Fällen versichert sind, um finanzielle Risiken zu minimieren. Es empfiehlt sich daher, eine private Haftpflichtversicherung abzuschließen, die auch Schäden durch Kinder abdeckt. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **

Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
Top-Angebote
Produkte zum Begriff Kindern:
-
Wann zahlt die Haftpflichtversicherung bei Kindern?
Die Haftpflichtversicherung zahlt bei Kindern, wenn sie einen Schaden verursachen, der nicht vorsätzlich herbeigeführt wurde. Das bedeutet, dass die Versicherung einspringt, wenn das Kind aus Versehen etwas beschädigt oder jemanden verletzt. Beispielsweise, wenn das Kind einen Ball gegen ein Auto wirft und einen Kratzer verursacht. Es ist wichtig zu beachten, dass die Haftpflichtversicherung nicht für Schäden aufkommt, die vorsätzlich verursacht wurden. Daher ist es ratsam, Kinder frühzeitig über die Konsequenzen ihres Handelns aufzuklären und sie zu einem verantwortungsbewussten Verhalten zu erziehen. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftung und den Versicherungsschutz in verschiedenen Bereichen wie Haftpflichtversicherung, Berufshaftpflichtversicherung und Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine höhere Deckungssumme bedeutet, dass die Versicherungsgesellschaft im Schadensfall mehr Geld zur Verfügung hat, um Ansprüche zu decken, was die Haftung des Versicherten verringert. In der Haftpflichtversicherung ist eine ausreichend hohe Deckungssumme wichtig, um im Falle eines Unfalls oder Schadens ausreichend abgesichert zu sein. In der Berufshaftpflichtversicherung ist eine hohe Deckungssumme wichtig, da berufliche Fehler oder Fahrlässigkeit zu hohen Schadensersatzforderungen führen können. In der Kfz-Versicherung ist die Deckungssum **
-
Wann zahlt die private Haftpflichtversicherung bei Kindern?
Die private Haftpflichtversicherung zahlt bei Kindern, wenn diese einen Schaden verursachen, der nicht vorsätzlich herbeigeführt wurde. Das bedeutet, dass die Versicherung einspringt, wenn das Kind aus Versehen etwas beschädigt oder jemanden verletzt. Typische Situationen, in denen die private Haftpflichtversicherung bei Kindern zahlt, sind beispielsweise, wenn das Kind einen Ball durch ein Fenster schießt oder jemanden beim Fahrradfahren umfährt. Es ist wichtig, dass Eltern darauf achten, dass ihre Kinder in solchen Fällen versichert sind, um finanzielle Risiken zu minimieren. Es empfiehlt sich daher, eine private Haftpflichtversicherung abzuschließen, die auch Schäden durch Kinder abdeckt. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
Ähnliche Suchbegriffe für Kindern
-
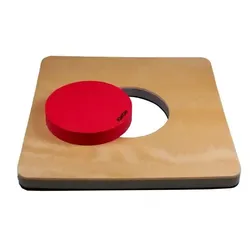
Bruchplatte für das Training von Kindern KwonBrezelbrett für das Training mit KindernMotivation durch Erfolg - Kinder lieben es, ihre Fortschritte zu sehen! Unser wiederverwendbares Bruchbrett aus hochwertigem EVA-Schaum wurde speziell für das Training mit Kindern entwickelt.Mit unserem Bruchbrett können sie spielerisch ihre Präzision trainieren und jeden kleinen Erfolg feiern.Die abnehmbaren Schlagfläche mit einem Durchmesser von 15 cm kann nach jedem erfolgreichen Schlag einfach wieder eingesetzt werden.Das bedeutet, dass es immer wieder verwendet werden kann und für langanhaltenden Spaß beim Training sorgt.Maße: 35 cm x 35 cmMaterial: EVA-Schaum21,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.